
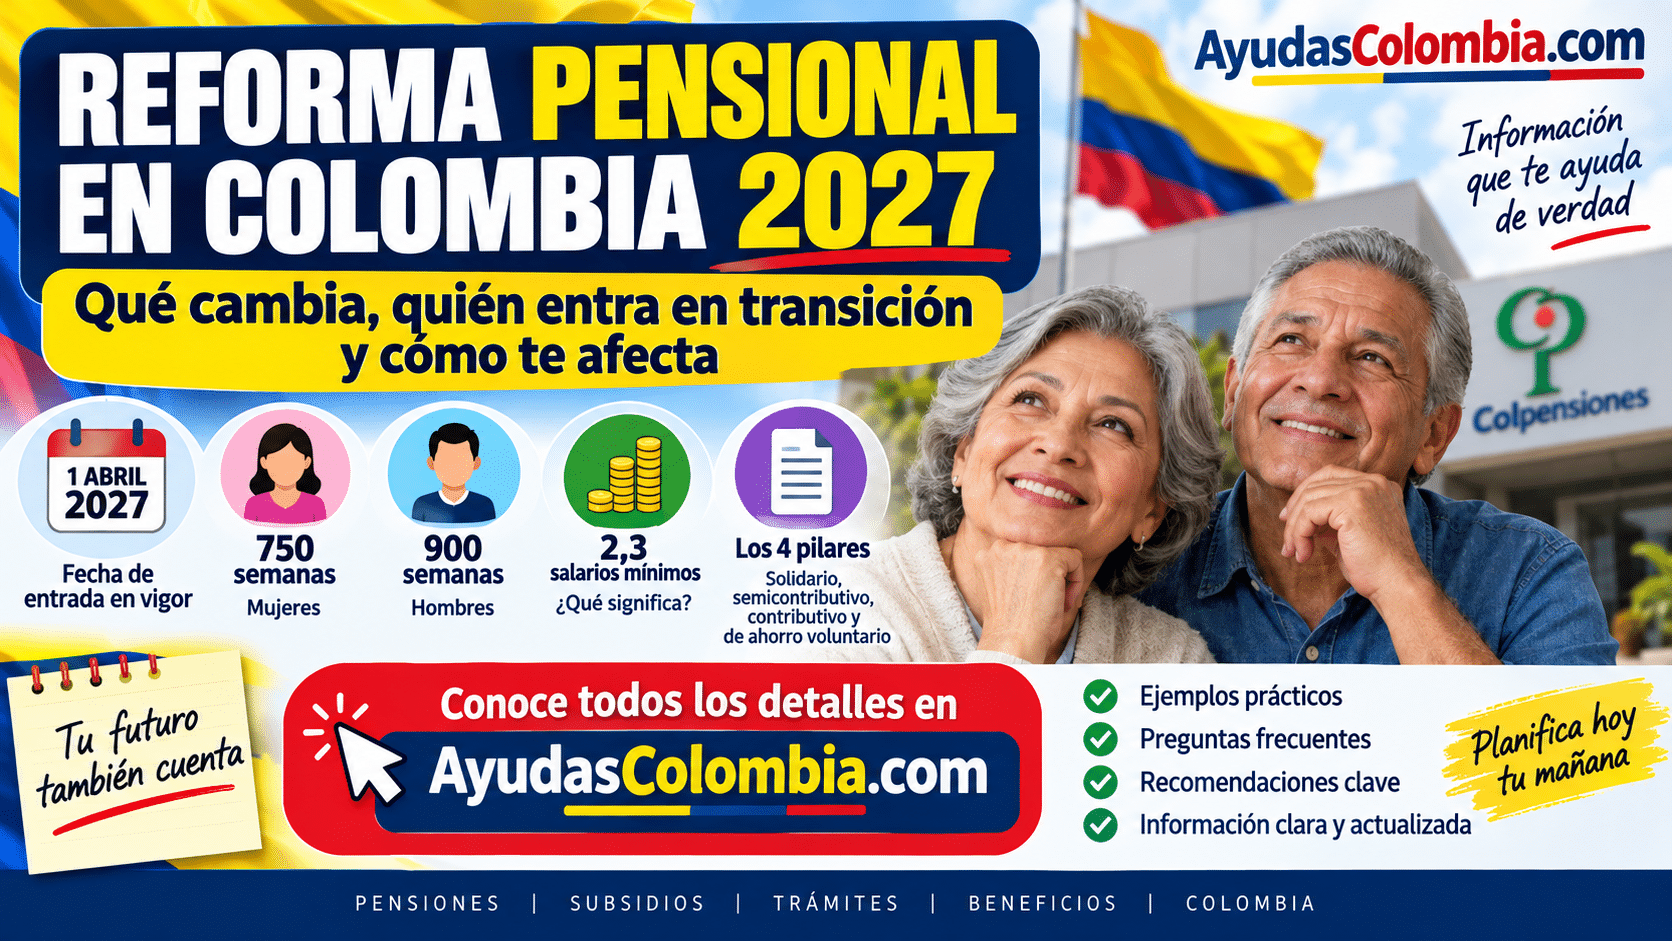
La reforma pensional en Colombia ya tiene una fecha clave: el 1 de abril de 2027. A partir de ese momento comenzarán a aplicarse las disposiciones del nuevo sistema pensional que fueron declaradas exequibles por la Corte Constitucional te informamos en AyudasColombia.com
Pero hay una pregunta que muchas personas se están haciendo:
¿La reforma pensional me afecta a mí?
La respuesta depende principalmente de tres cosas: tu edad, las semanas que tengas cotizadas y el régimen pensional en el que te encuentres.
En este artículo te explicamos, paso a paso y sin palabras complicadas, qué viene con la Ley 2381 de 2024, quiénes podrán permanecer bajo el régimen anterior, qué pasa con las personas que tengan menos semanas, cómo funcionarán los pilares pensionales, qué significa el famoso umbral de 2,3 salarios mínimos y qué deben revisar los trabajadores antes del 1 de abril de 2027.
Importante: la situación jurídica de la reforma ha tenido cambios y algunos artículos todavía están sujetos al trámite ordenado por la Corte. Por eso, la información debe entenderse según las disposiciones vigentes y las decisiones oficiales más recientes.
¿Cuándo comienza la reforma pensional?
La fecha que actualmente debe tenerse presente es el 1 de abril de 2027.
La Corte Constitucional, mediante la Sentencia C-264 de 2026, determinó que las disposiciones del sistema pensional que fueron declaradas exequibles entrarán en vigencia a partir de esa fecha. También ordenó devolver determinados artículos a la Cámara de Representantes para que se adelante el trámite correspondiente.
Esto significa que no todos los temas están cerrados definitivamente.
Sin embargo, la estructura principal del nuevo sistema ya está definida en las disposiciones que fueron declaradas exequibles.
¿Qué es la reforma pensional de Colombia?
La reforma pensional busca cambiar la manera como funciona el sistema de pensiones en Colombia.
La Ley 2381 de 2024 creó un Sistema de Protección Social Integral para la Vejez, la Invalidez y la Muerte de origen común.
Una de las principales novedades es que el sistema deja de estar pensado simplemente como una competencia entre:
- Colpensiones.
- Fondos privados de pensiones.
En su lugar, se establece un sistema organizado en cuatro pilares:
- Pilar solidario.
- Pilar semicontributivo.
- Pilar contributivo.
- Pilar de ahorro voluntario.
La idea es que las personas sean ubicadas en uno de estos componentes dependiendo de su situación.
¿Quién queda en el régimen de transición?
Esta es posiblemente una de las preguntas más importantes de toda la reforma pensional.
Las personas que cumplan las condiciones establecidas para el régimen de transición continuarán bajo las reglas de la legislación anterior.
De acuerdo con las disposiciones analizadas para la transición, el punto clave son las semanas cotizadas.
Mujeres
Deben contar con al menos:
750 semanas cotizadas.
Hombres
Deben contar con al menos:
900 semanas cotizadas.
La fecha que actualmente debe tenerse como referencia para la entrada en funcionamiento del nuevo sistema es el 1 de abril de 2027.
Por eso, una persona que hoy todavía no alcanza las semanas puede estar en una situación diferente al momento de la entrada en vigencia.
La normativa oficial ha establecido el tratamiento de transición para quienes cumplen los requisitos correspondientes.
Ejemplo explicado fácilmente
Imaginemos a una mujer que actualmente tiene:
720 semanas cotizadas.
Todavía no llega a las 750 semanas.
Pero continúa trabajando y cotizando.
Si antes del momento que determine la normativa aplicable para la transición alcanza las semanas requeridas, su situación puede ser diferente a la de una persona que no alcance ese número.
Por eso es tan importante revisar la historia laboral y no simplemente mirar la edad.
¿Y qué pasa con quienes no tienen 750 o 900 semanas?
Las personas que no cumplan los requisitos del régimen de transición quedarán sometidas al nuevo sistema pensional, según las reglas que correspondan a su situación.
Aquí aparecen los cuatro pilares.
Y uno de ellos puede ser especialmente importante para quienes han cotizado durante varios años, pero no logran reunir las semanas necesarias para obtener una pensión de vejez.
Los cuatro pilares de la reforma pensional
1. Pilar solidario
El pilar solidario está dirigido a personas que se encuentran en condiciones de vulnerabilidad económica y que cumplen los requisitos establecidos por la ley.
Su objetivo es proporcionar una protección económica durante la vejez a personas que no lograron construir una pensión contributiva.
Este componente busca ampliar la protección de adultos mayores que se encuentran en situaciones de pobreza o vulnerabilidad.
2. Pilar semicontributivo
Aquí aparece uno de los cambios que más dudas ha generado.
Este pilar está pensado para personas que sí realizaron aportes al sistema pensional, pero no alcanzaron las condiciones necesarias para obtener una pensión de vejez dentro del pilar contributivo.
En el sistema anterior, una persona que llegaba a la edad correspondiente sin cumplir los requisitos podía recibir, dependiendo del régimen, una devolución de saldos o una indemnización sustitutiva.
Con el nuevo esquema, la ley plantea una renta vitalicia para quienes cumplan las condiciones correspondientes.
Es decir:
Antes
Podía existir una devolución de dinero en un solo pago.
Con el nuevo sistema
Se plantea una renta periódica durante la vida de la persona, bajo las condiciones establecidas por la ley.
Este cambio es muy importante porque modifica la forma en que algunas personas recibirán los recursos acumulados durante su vida laboral.
¿A qué edad funciona el pilar semicontributivo?
Dentro de las reglas establecidas por la reforma, se contempla el acceso a este componente a edades diferentes a las tradicionales edades de pensión:
- Mujeres: 60 años.
- Hombres: 65 años.
La ley también contempla condiciones relacionadas con el número de semanas cotizadas y la situación particular del afiliado.
Por eso, no debe interpretarse que simplemente cumplir 60 o 65 años automáticamente genera el beneficio.
3. Pilar contributivo
Este es el componente que involucra a los trabajadores que realizan cotizaciones obligatorias al sistema.
Aquí aparece una de las palabras que más se ha escuchado desde que comenzó la discusión de la reforma:
¿Qué significa 2,3 salarios mínimos?
El famoso umbral de 2,3 salarios mínimos es fundamental para entender cómo se distribuirán las cotizaciones bajo el nuevo sistema.
Explicado de manera sencilla:
Hasta 2,3 salarios mínimos
La cotización correspondiente irá a Colpensiones.
Lo que supere 2,3 salarios mínimos
La parte que exceda ese límite irá al componente de ahorro individual administrado por una Administradora del Componente Complementario de Ahorro Individual (ACCAI), conforme a las reglas del nuevo sistema.
Ejemplo: una persona que gana menos de 2,3 salarios mínimos
Supongamos que una persona gana menos del equivalente a 2,3 salarios mínimos.
En términos sencillos:
Su cotización obligatoria quedaría dentro del componente administrado por Colpensiones.
No habría una parte adicional por encima del umbral para enviar al componente complementario.
Ejemplo: una persona que gana más de 2,3 salarios mínimos
Ahora imaginemos que una persona gana el equivalente a 5 salarios mínimos.
La explicación sencilla sería:
Primeros 2,3 salarios mínimos → Colpensiones
Lo que supera los 2,3 salarios mínimos → componente complementario de ahorro individual
Por lo tanto, una persona que tenga un salario superior al umbral tendrá una cotización distribuida entre los componentes correspondientes.
¿Quién pagará la pensión?
Este es otro punto que puede generar confusión.
La reforma crea un esquema en el que la prestación puede estar conformada por diferentes componentes.
Por ejemplo, una persona que durante su vida laboral haya cotizado por encima de 2,3 salarios mínimos podría tener:
Una parte calculada por Colpensiones
más
un componente complementario proveniente del ahorro individual.
La suma de esos componentes conformaría el ingreso pensional correspondiente según las reglas aplicables.
¿La pensión mínima puede ser inferior a un salario mínimo?
El sistema mantiene la protección de la pensión mínima conforme a las reglas aplicables.
En otras palabras, no debe confundirse el límite de 2,3 salarios mínimos utilizado para distribuir las cotizaciones con el valor mínimo que puede tener una pensión.
Son conceptos diferentes.
¿Qué pasa con las mujeres y las semanas para pensionarse?
Este es otro tema que merece mucha atención.
La cantidad de semanas necesarias para las mujeres comenzó a disminuir progresivamente.
La normativa contempla una reducción gradual hasta llegar a:
1.000 semanas en 2036.
Para 2026, la referencia establecida para mujeres en el Régimen de Prima Media es de 1.250 semanas, mientras que la reducción continúa progresivamente durante los siguientes años.
Tabla de reducción para mujeres
| Año | Semanas |
|---|---|
| 2026 | 1.250 |
| 2027 | 1.225 |
| 2028 | 1.200 |
| 2029 | 1.175 |
| 2030 | 1.150 |
| 2031 | 1.125 |
| 2032 | 1.100 |
| 2033 | 1.075 |
| 2034 | 1.050 |
| 2035 | 1.025 |
| 2036 | 1.000 |
La reducción de semanas es un cambio diferente al requisito de semanas utilizado para determinar quién entra al régimen de transición.
No hay que confundir las dos cosas.
¿Las mujeres pueden descontar semanas por tener hijos?
Este es un punto que todavía requiere especial atención.
La reforma contempló una reducción adicional de semanas relacionada con los hijos, pero la Corte devolvió disposiciones para que fueran nuevamente tramitadas.
Por esta razón, no se debe publicar como un beneficio definitivo que una mujer automáticamente pueda descontar 50 semanas por cada hijo.
Ese tema depende del resultado del trámite correspondiente.
La propia decisión de la Corte establece que la vigencia de las disposiciones devueltas está condicionada al procedimiento de subsanación.
¿Qué pasa si una persona ya tiene la edad para pensionarse pero le faltan semanas?
No necesariamente significa que deba dejar de cotizar.
Una persona que todavía no cumple todos los requisitos puede continuar realizando aportes hasta completar las condiciones requeridas, de acuerdo con las reglas aplicables a su caso.
Por eso es importante revisar:
- Edad.
- Semanas.
- Historia laboral.
- Régimen.
- Ingresos.
- Fecha prevista para pensionarse.
¿Qué pasa con las semanas que no aparecen?
Este es un problema que muchas personas descubren cuando comienzan a preparar su pensión.
Puede suceder que una persona haya trabajado durante determinado período y esas semanas no aparezcan correctamente en su historia laboral.
Aquí hay que diferenciar varias situaciones.
Puede existir:
Omisión de afiliación
La persona trabajó, pero el empleador no realizó correctamente la afiliación.
Omisión de pago
La persona estaba afiliada, pero el empleador no realizó determinados aportes.
En estos casos existen mecanismos para realizar los cálculos correspondientes y corregir las obligaciones pendientes.
Colpensiones ha recogido reglas específicas relacionadas con los cálculos actuariales por omisiones de afiliación o pago.
Mucho cuidado con intentar crear semanas que realmente no existen
Este punto es muy importante.
No significa que cualquier persona pueda decir:
“Yo trabajé esos años y ahora quiero pagar las semanas.”
La información puede ser objeto de verificación.
En particular, cuando se trata de trabajadores independientes y de períodos que nunca fueron cotizados, existen reglas y controles específicos.
Por eso, antes de pagar o intentar corregir períodos antiguos, es fundamental contar con documentos que demuestren realmente la actividad laboral o la obligación correspondiente.
¿Qué pasa con las personas que están cerca de pensionarse?
Aquí es donde la planificación se vuelve especialmente importante.
Una persona que está cerca de la edad de pensión no debería esperar hasta el último momento para revisar su situación.
Debe revisar:
1. ¿Cuántas semanas tengo?
No hay que calcularlas “a ojo”.
Hay que consultar la historia laboral.
2. ¿Estoy en Colpensiones o en un fondo privado?
Esto permite determinar qué reglas pueden aplicar.
3. ¿Estoy dentro del régimen de transición?
Hay que verificar las semanas y las demás condiciones establecidas.
4. ¿Puedo trasladarme?
La oportunidad especial de traslado creada por la reforma tenía condiciones específicas y un plazo determinado. La información oficial registra que el artículo 76 estableció una oportunidad de traslado para personas con 750 semanas, en el caso de mujeres, y 900 en el caso de hombres, cuando les faltaban menos de 10 años para alcanzar la edad de pensión.
Ese mecanismo tenía un plazo de dos años desde la promulgación de la ley y no debe confundirse con las reglas generales de traslado.
¿Qué es la doble asesoría?
La doble asesoría busca que la persona pueda recibir información de los dos regímenes antes de tomar determinadas decisiones de traslado.
Esto es especialmente importante porque una decisión pensional puede tener consecuencias durante muchos años.
La recomendación práctica es:
No tomar decisiones solamente porque un amigo, familiar o conocido diga que “Colpensiones es mejor” o que “el fondo privado es mejor”.
Cada historia laboral es diferente.
Importan factores como:
- Edad.
- Semanas.
- Salario.
- Historia laboral.
- Ahorro acumulado.
- Expectativa de seguir trabajando.
- Beneficiarios.
- Tiempo que falta para pensionarse.
¿Qué pasa con los trabajadores jóvenes?
Para quienes apenas están comenzando su vida laboral, el panorama es diferente.
La reforma establece que la cotización obligatoria se distribuya según el umbral de 2,3 salarios mínimos.
Por eso, una persona joven que tenga ingresos superiores a ese límite tendrá una parte de sus aportes en el componente complementario de ahorro individual.
Esto hace que el ahorro de largo plazo pueda adquirir mayor importancia para quienes aspiran a tener una prestación superior a la que resulte del componente correspondiente a Colpensiones.
¿Qué es el ahorro voluntario?
El ahorro voluntario es dinero adicional que una persona decide destinar para complementar sus objetivos financieros.
No debe confundirse con la cotización obligatoria.
Una persona puede ahorrar voluntariamente con diferentes objetivos, por ejemplo:
- Complementar su pensión.
- Prepararse para la vejez.
- Tener un fondo para determinado proyecto.
- Construir patrimonio.
La estrategia dependerá de la edad, ingresos, plazo y objetivo de cada persona.
¿Por qué es importante empezar a ahorrar temprano?
Aquí aparece un concepto sencillo:
El interés compuesto
Cuando una persona mantiene un ahorro durante muchos años y obtiene rendimientos, esos rendimientos pueden generar a su vez nuevos rendimientos.
Por eso, comenzar temprano puede hacer una diferencia importante en un horizonte de largo plazo.
Pero hay algo fundamental:
Ahorrar para la pensión no es lo mismo que ahorrar para comprar un carro dentro de un año.
El objetivo y el plazo cambian completamente la forma de organizar las finanzas.
Reforma pensional: ¿qué debe hacer una persona en 2026?
Si estás leyendo este artículo en 2026, estos son algunos pasos prácticos que puedes realizar:
Paso 1. Consulta tu historia laboral
Verifica cuántas semanas aparecen realmente registradas.
Paso 2. Revisa si existen períodos faltantes
Compara la historia laboral con tus contratos, certificados laborales y comprobantes de pago.
Paso 3. Identifica tu régimen actual
Confirma si estás en Colpensiones o en una administradora privada.
Paso 4. Revisa tus semanas frente a los requisitos de transición
Especialmente si eres una mujer con cerca de 750 semanas o un hombre con cerca de 900.
Paso 5. No esperes hasta el último momento
Si estás cerca de la edad de pensión, busca asesoría con suficiente anticipación.
Paso 6. No inventes semanas
Si existen períodos sin cotizar, primero verifica si realmente pueden ser reconocidos.
Paso 7. Revisa tus opciones de ahorro
Si deseas mejorar tus ingresos durante la vejez, analiza alternativas de ahorro de largo plazo.
Preguntas frecuentes sobre la reforma pensional
¿Cuándo empieza la reforma pensional?
Las disposiciones del sistema pensional declaradas exequibles por la Corte Constitucional entrarán en vigencia el 1 de abril de 2027.
¿Cuántas semanas necesita una mujer para entrar al régimen de transición?
La referencia es 750 semanas, bajo las condiciones establecidas para el régimen de transición.
¿Cuántas semanas necesita un hombre?
La referencia es 900 semanas.
¿Qué pasa si hoy todavía no tengo las semanas?
La situación debe revisarse teniendo en cuenta cuánto falta para alcanzar el requisito y la fecha de entrada en vigencia del sistema.
¿Qué significa 2,3 salarios mínimos?
Es el umbral utilizado por el nuevo sistema para determinar la distribución de las cotizaciones entre Colpensiones y el componente complementario de ahorro individual.
¿Las mujeres tendrán menos semanas para pensionarse?
Sí. Existe una reducción progresiva de semanas para las mujeres, que llegará a 1.000 semanas en 2036 según la reglamentación aplicable.
¿Las semanas por hijos ya están definidas?
No debe darse por definitivo todavía el beneficio adicional por hijos mencionado en la reforma, porque las disposiciones correspondientes fueron objeto del trámite de subsanación ordenado por la Corte.
¿Puedo seguir cotizando después de cumplir la edad?
La posibilidad de continuar cotizando depende de la situación concreta y de si aún se necesitan semanas para cumplir los requisitos correspondientes.
¿Qué hago si me faltan semanas en mi historia laboral?
Primero reúne documentos que demuestren los períodos trabajados y consulta el procedimiento aplicable para corregir la historia laboral.
Reforma pensional 2027: lo más importante para recordar
La reforma pensional puede parecer complicada, pero podemos resumirla en unas preguntas sencillas:
¿Cuántas semanas tienes?
¿Qué edad tienes?
¿Dónde estás afiliado?
¿Cuál es tu salario?
¿Estás cerca de cumplir las condiciones de transición?
¿Tienes períodos laborales que no aparecen en tu historia laboral?
Responder esas preguntas permite entender mucho mejor qué puede ocurrir en cada caso.
La fecha que todos deben tener presente es el 1 de abril de 2027, porque desde entonces entrarán en vigencia las disposiciones del sistema pensional declaradas exequibles por la Corte, mientras que algunos artículos devueltos seguirán dependiendo del trámite correspondiente.
Por eso, si estás cerca de pensionarte, no esperes hasta 2027 para revisar tu situación.
Consulta tu historia laboral, verifica tus semanas y solicita información directamente a la entidad que administra tu pensión.
La mejor forma de entender la reforma no es mirar solamente la edad o el salario: hay que mirar la historia completa de cada trabajador.
Fuentes oficiales consultadas: Corte Constitucional y normativa de Colpensiones. La Corte señala expresamente que las disposiciones declaradas exequibles del sistema entrarán en vigencia el 1 de abril de 2027, y que las disposiciones devueltas quedan condicionadas al trámite de subsanación.
- Reforma pensional Colombia 2027: 750 y 900 semanas, transición y cambios
- Reforma pensional en Colombia: ¿cómo quedó y qué significa para los colombianos?
- ¡NUEVOS BENEFICIARIOS! Renta Ciudadana y Devolución del IVA: consulte si usted recibirá el pago de septiembre hasta 2027
- Apoyo de vivienda para damnificados por el terremoto: quiénes reciben, cuánto pagan, cómo consultar el RUD y cómo reclamar por SuperGIROS
- ¿La salud subsidiada se tendrá que pagar si el nuevo RUI me clasifica en grupo D? Esto es lo que debe saber

